Brasil mantém liderança global em juro real, com 9,05%
O Brasil se mantém na posição de país com os maiores juros reais do mundo, registrando uma taxa de 9,05%. Este valor, que desconta a inflação de cada nação, representa mais de sete vezes a média de 1,27% observada no ranking global elaborado pela consultoria de mercado Moneyou e divulgado nesta semana, sublinhando um cenário econômico desafiador para a nação sul-americana.
A liderança brasileira no índice de juro real não é recente. No levantamento anterior, divulgado em setembro, o país já ocupava o topo, embora com uma taxa ligeiramente menor, de 8,45%. A persistência nesse patamar elevado coloca o Brasil à frente de outras economias com políticas monetárias restritivas, como Turquia, Argentina, Rússia e Colômbia, que também enfrentam pressões inflacionárias.
O ranking da Moneyou, que analisa 40 países, detalha as dez primeiras posições. Após o Brasil (9,05%), seguem: Turquia (7,77%), Argentina (6,80%), Rússia (6,57%), Colômbia (4,05%), Indonésia (3,67%), México (3,26%), África do Sul (2,93%), Hungria (2,04%) e Chile (1,69%). A disparidade entre o líder e os demais países evidencia a singularidade da conjuntura econômica brasileira.
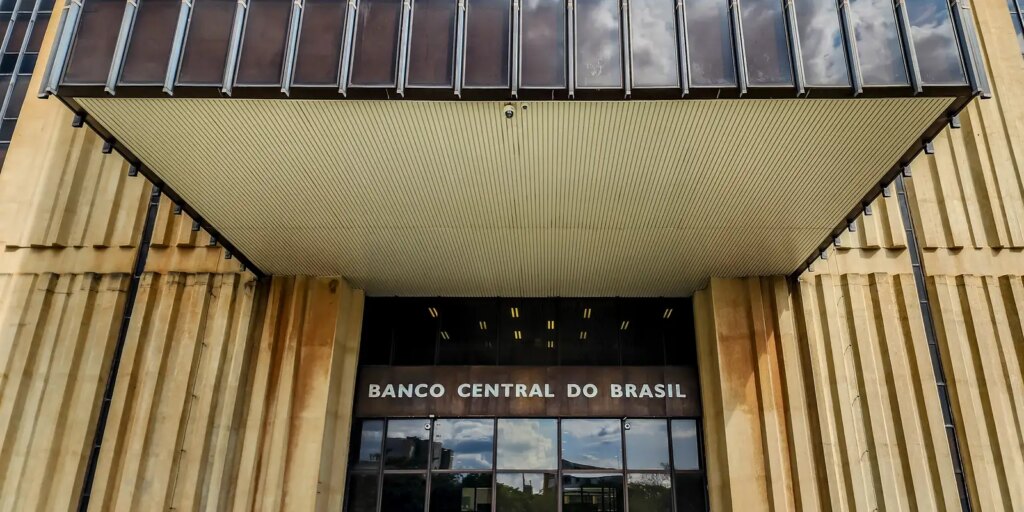
Recentemente, a dinâmica da política monetária nacional ganhou um novo capítulo. Na última quarta-feira (4), o Comitê de Política Monetária (Copom) do Banco Central (BC) optou, por unanimidade, por manter a taxa básica de juros, a Selic, em 13,75% ao ano. Essa decisão interrompeu a sequência de quedas iniciada em abril, surpreendendo parte do mercado que esperava um novo ajuste para baixo.
Em seu comunicado oficial, o Copom justificou a manutenção da Selic, apontando um aumento nas incertezas econômicas observadas nas semanas precedentes. Além disso, o comitê ressaltou que as expectativas de inflação persistem acima da meta estabelecida. O órgão manteve a cautela, evitando fornecer indicações claras sobre os próximos passos da política de juros nas reuniões futuras, adicionando um elemento de imprevisibilidade ao cenário.
Contexto e críticas
A taxa Selic, instrumento primordial do Banco Central para o controle da inflação, reflete diretamente o panorama de preços no país. Nos últimos doze meses, o Índice Nacional de Preços ao Consumidor Amplo (IPCA) subiu de 4,5% para 4,62%, superando o teto da meta de 4,5% estabelecida pelo BC. Esse cenário inflacionário é um dos pilares para a manutenção de juros elevados.
A atual política de juros, no entanto, não é isenta de críticas. Especialistas do setor financeiro e representantes da indústria têm manifestado sua preocupação com o impacto das altas taxas. A Confederação Nacional da Indústria (CNI), por exemplo, classificou a manutenção dos juros pelo Copom como “injustificável”, argumentando que ela impõe um custo excessivo a empresas e famílias brasileiras, dificultando investimentos e o crescimento econômico.
Ricardo Alban, presidente da CNI, reforçou essa posição. “É possível continuar diminuindo os juros em ritmo compatível com a convergência da inflação para a meta, sem impor à economia um custo maior”, declarou Alban. Sua fala ecoa o sentimento de setores produtivos que veem na redução da Selic uma alavanca para a retomada do crescimento e a geração de empregos.
A relação entre juros elevados e a dívida pública é outro ponto central do debate econômico. Conforme dados do Banco Central, a alta nas taxas de juros é apontada como a principal causa do aumento da dívida do governo. Nos últimos doze meses, os custos com juros consumiram mais de R$ 1,1 trilhão do orçamento público, cifra que equivale a 8,9% do Produto Interno Bruto (PIB) brasileiro, demonstrando o pesado encargo financeiro sobre o Estado.
Este gasto expressivo com juros tem implicações diretas na capacidade de investimento do governo em áreas essenciais como saúde, educação e infraestrutura, além de limitar a flexibilidade fiscal para enfrentar futuras crises. A dinâmica da dívida pública, portanto, não é apenas um indicador financeiro, mas um fator que molda as políticas sociais e o desenvolvimento do país a longo prazo.
Dívida e perspectivas
A projeção para a dívida pública brasileira também é motivo de atenção. Agentes do mercado financeiro, especialmente após a reeleição do presidente Luiz Inácio Lula da Silva, têm pressionado por um corte de gastos governamentais. A expectativa é que medidas fiscais mais rígidas contribuam para estabilizar a dívida, que, segundo projeções, pode sair de 71,7% do Produto Interno Bruto (PIB) em 2022 para cerca de 82,9% do PIB em agosto de 2026.
Essa cobrança por responsabilidade fiscal reflete a preocupação com a sustentabilidade das contas públicas e o impacto na percepção de risco do país. Um endividamento crescente pode afastar investidores e encarecer o financiamento do governo, criando um ciclo vicioso de juros altos e dívida maior, afetando a confiança na economia nacional.
Entretanto, uma vertente de economistas críticos à política monetária vigente do Banco Central apresenta um contraponto. Para eles, dado que os juros altos são os principais impulsionadores do aumento da dívida, a solução não residiria apenas em cortes de gastos, mas principalmente na busca por uma política alternativa que contribua para a redução das taxas de juros. Essa perspectiva sugere uma reavaliação das prioridades e ferramentas monetárias, buscando um equilíbrio que não onere excessivamente a economia e o Estado.
O debate sobre o juro real e suas consequências para o Brasil permanece, assim, no cerne da agenda econômica. A contínua vigilância sobre a inflação, as decisões do Copom e as pressões sobre a dívida pública serão elementos-chave para a trajetória do país. O desafio é conciliar a estabilidade monetária com o fomento ao crescimento e o alívio da carga financeira sobre cidadãos e empresas. Para aprofundar-se em análises econômicas e políticas monetárias, [leia também sobre o papel do Banco Central na estabilização da economia brasileira](link-interno-sobre-bc).
Tags:

Mais Recentes
Leia Também
Utilizamos cookies próprios e de terceiros para o correto funcionamento e visualização do site pelo utilizador, bem como para a recolha de estatísticas sobre a sua utilização.