A inadimplência no agronegócio: produtores recusam renegociar dívidas com o BB
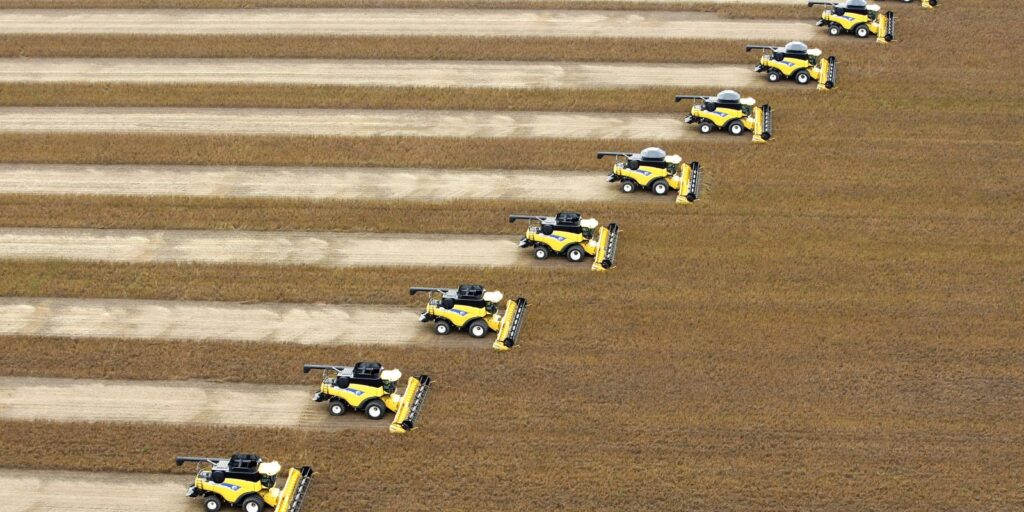
O Banco do Brasil (BB) enfrenta um cenário desafiador na sua carteira de agronegócios. A presidenta da instituição, Tarciana Medeiros, revelou que uma parcela significativa de médios e grandes produtores rurais inadimplentes tem se recusado a quitar seus débitos, renegociar operações ou oferecer novas garantias, mesmo diante de programas de repactuação com condições facilitadas. Essa postura tem agravado a inadimplência no setor e impactado diretamente os resultados financeiros do banco.
A declaração foi feita durante teleconferência para apresentação dos resultados do terceiro trimestre de 2026. Segundo Medeiros, o comportamento de parte dos devedores surpreendeu a administração do banco, que não esperava uma "persistência e intencionalidade do risco moral" por parte desses clientes. Essa percepção aponta para uma questão que transcende a mera dificuldade de pagamento, sugerindo uma escolha deliberada em postergar ou evitar o cumprimento das obrigações financeiras.
A gravidade da situação é sublinhada pela própria presidenta: "Não contávamos com a persistência e intencionalidade do risco moral", afirmou Tarciana Medeiros. Essa declaração reflete a preocupação do banco com a saúde de sua carteira e com a estabilidade do financiamento ao setor que é pilar da economia brasileira.
O vice-presidente de Agronegócios do BB, Gilson Bittencourt, corroborou a avaliação, indicando que uma parcela dos produtores pode estar adiando a renegociação das dívidas na expectativa de obter condições ainda mais vantajosas em um futuro próximo. Tal estratégia, embora compreensível do ponto de vista individual, contribui para a deterioração coletiva do crédito e para a incerteza no mercado.
Os casos de inadimplência, segundo a direção do banco, estão principalmente concentrados entre produtores de médio e grande porte, com atuação predominante na região Centro-Oeste. Esses clientes estão ligados às culturas de soja, milho e à pecuária, segmentos de grande representatividade no agronegócio nacional e que, paradoxalmente, têm registrado safras recordes nos últimos anos.
Risco moral
O conceito de risco moral, central na análise do Banco do Brasil, descreve a situação em que um devedor adia o cumprimento de suas obrigações por acreditar que poderá obter termos de negociação mais favoráveis ou algum tipo de benefício futuro, como subsídios ou perdão de dívidas. Medeiros destacou que, mesmo com colheitas expressivas em 2025 e 2026, parte desses produtores optou por não honrar os compromissos nem buscar alternativas para regularizar as operações.
"Mesmo com colheitas recordes, parte dos grandes e médios produtores optaram por não pagar, nem renegociar, e se recusaram a apresentar garantias", declarou a presidenta, reforçando a intencionalidade por trás da inadimplência. Esse cenário é distinto daquele de produtores que enfrentam dificuldades genuínas e buscam ativamente soluções junto à instituição financeira.
A distinção entre os clientes é fundamental para o banco. Tarciana Medeiros fez questão de diferenciar aqueles que procuraram o BB para renegociar suas dívidas, demonstrando boa-fé, daqueles que permanecem inadimplentes sem qualquer sinalização de busca por regularização. Essa separação é crucial para as estratégias de recuperação de crédito e para a manutenção de um relacionamento saudável com a maior parte dos clientes.
Para o grupo que demonstra essa recusa em negociar, o posicionamento do BB é claro. "Para quem não negocia e não paga, o instrumento é a cobrança", sentenciou Medeiros, indicando que o banco utilizará todos os recursos legais para reaver os valores devidos. Essa postura visa proteger a instituição e enviar uma mensagem de rigor na gestão de crédito.
Apesar da deterioração focada em um segmento específico, a executiva ressaltou que aproximadamente 90% dos clientes do agronegócio continuam pagando suas operações em dia. Essa maioria representa a base sólida do relacionamento do BB com o setor, e o banco pretende manter o apoio e o relacionamento com esses produtores que honram seus compromissos, garantindo a continuidade do financiamento à produção agrícola nacional.
Impacto financeiro
A piora na carteira de agronegócios teve um impacto direto e significativo no balanço do Banco do Brasil. No terceiro trimestre de 2026, a instituição registrou um lucro líquido ajustado de R$ 1,27 bilhão, o que representa uma queda acentuada de 66,5% em comparação com o mesmo período do ano anterior. Esse resultado ficou bem abaixo das expectativas do mercado e da própria projeção do banco.
O custo do crédito, reflexo direto do aumento da inadimplência, também disparou. Ele alcançou R$ 21,2 bilhões no terceiro trimestre de 2026 e somou R$ 58,6 bilhões nos primeiros nove meses do ano, marcando um crescimento de 33,2% na comparação anual. Esses números evidenciam a necessidade de o banco provisionar mais recursos para cobrir eventuais perdas, impactando a rentabilidade.
Os indicadores da carteira agro demonstram a deterioração da capacidade de pagamento de parte dos clientes de forma inequívoca. O índice de inadimplência acima de 90 dias atingiu 6,92% em setembro de 2026, um aumento considerável frente aos 4,84% registrados no mesmo mês de 2025. O percentual de operações com atrasos superiores a 30 dias chegou a 10,10% em setembro, e o índice de pontualização – que mede o pagamento das parcelas na data prevista – ficou em 66% em outubro, indicando que mais de um terço das parcelas não foi pago no vencimento. Além disso, o custo do crédito registrado no terceiro trimestre foi de R$ 21,2 bilhões.
Diante desses resultados aquém do esperado, o Banco do Brasil revisou suas projeções de lucro líquido ajustado para o ano de 2026. A estimativa, que inicialmente variava entre R$ 18 bilhões e R$ 22 bilhões, foi drasticamente reduzida para uma faixa entre R$ 9 bilhões e R$ 11 bilhões, refletindo a seriedade do desafio imposto pela inadimplência no agronegócio. <a href="/noticias/balanco-bb-detalhes-lucro-agronegocio" title="Confira o balanço completo do Banco do Brasil">Confira o balanço completo do Banco do Brasil</a>.
O banco já havia identificado sinais atípicos de deterioração nos pagamentos do agronegócio ainda no primeiro trimestre de 2025. Naquela ocasião, a instituição optou por suspender a divulgação de suas projeções financeiras, dada a incerteza sobre o comportamento futuro da carteira. Essa antecipação permitiu ao BB iniciar uma série de medidas preventivas e corretivas.
Ações do banco
Em resposta ao cenário desafiador, Tarciana Medeiros informou que o Banco do Brasil intensificou suas estratégias de cobrança, ampliou as exigências de garantias para novas operações de crédito e reforçou as iniciativas para renegociar os débitos existentes. Essas ações visam mitigar os riscos e proteger o capital da instituição, garantindo a solidez para continuar atuando no mercado.
Apesar dos esforços, a adesão aos programas de renegociação ficou aquém do esperado. Por meio da Medida Provisória (MP) 1.376/2026, foram renegociados R$ 13,4 bilhões em dívidas do agronegócio. Contudo, o volume financeiro não se traduziu em ampla participação: apenas 15% dos clientes inadimplentes aderiram às condições oferecidas, um índice considerado baixo pela instituição e que reforça a tese do risco moral. <a href="https://www.bcb.gov.br" target="_blank" rel="noopener">Acesse o site do Banco Central para mais informações sobre políticas de crédito.</a>
Entre as medidas adotadas pelo Banco do Brasil para reduzir sua exposição ao risco, destacam-se o reforço dos mecanismos de cobrança e recuperação de crédito, a ampliação das exigências de garantias nas novas operações e a intensificação da judicialização contra devedores que não buscam a regularização. O banco também tem realizado a cessão de carteiras com perdas para empresas especializadas na recuperação de dívidas e empregado inteligência artificial para aprimorar a avaliação da capacidade de pagamento dos produtores, buscando maior assertividade na concessão de crédito.
Como forma de blindar futuras safras, Tarciana Medeiros informou que 80% da safra 2026/2027 já conta com alienação fiduciária como garantia. Esse mecanismo permite ao credor ter a propriedade do bem vinculado à operação até a quitação da dívida, oferecendo uma camada extra de segurança para o banco e buscando evitar a repetição dos problemas atuais. A situação da inadimplência no agronegócio permanece um ponto de atenção para o setor financeiro e para a economia nacional, exigindo acompanhamento contínuo e a colaboração de todos os atores envolvidos para garantir a sustentabilidade do crédito e da produção.
Tags:

Mais Recentes
Leia Também
Utilizamos cookies próprios e de terceiros para o correto funcionamento e visualização do site pelo utilizador, bem como para a recolha de estatísticas sobre a sua utilização.