Reforma tributária: adesão à CBS avança nas notas fiscais
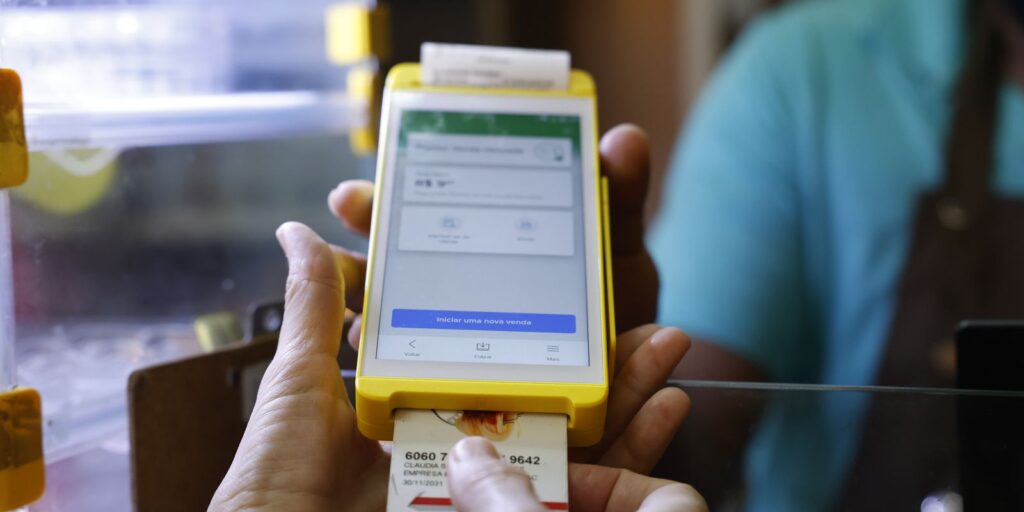
A transição para o novo modelo de tributação sobre o consumo no Brasil demonstra sinais promissores de adesão por parte do setor empresarial. Um levantamento recente da Receita Federal, divulgado nesta sexta-feira (9), revela que cerca de 86% das notas fiscais emitidas por empresas obrigadas a detalhar a Contribuição sobre Bens e Serviços (CBS) cumpriram essa exigência nos últimos 30 dias. Esse dado reflete o avanço significativo na adaptação do sistema tributário nacional e o comprometimento dos contribuintes com as novas diretrizes da reforma.
No período analisado, foram registrados expressivos 3,7 bilhões de notas fiscais contendo a informação do tributo, enquanto 600 milhões ainda não apresentavam essa especificação. Em termos práticos, a estatística indica que quase nove em cada dez notas fiscais do grupo de empresas impactadas já estão alinhadas com o destaque da nova contribuição, que substituirá uma série de impostos anteriores. Os dados estão disponíveis para consulta pública no painel de Registro de Operações de Consumo (ROC) da Receita Federal, atualizado em 8 de outubro de 2026, com documentos emitidos até as 23h59 de 7 de outubro do mesmo ano.
Adesão fiscal
O painel ROC desempenha um papel fundamental ao permitir o acompanhamento da evolução do destaque da CBS, oferecendo uma visão transparente de como os contribuintes estão se adaptando ao novo sistema. Essa ferramenta serve como um termômetro da implementação da reforma, indicando os pontos de sucesso e os desafios persistentes na incorporação das novas regras fiscais por parte das empresas.
A capacidade das empresas em ajustar seus processos internos e sistemas fiscais para atender às novas demandas é crucial para a efetividade da reforma. A Receita Federal tem monitorado ativamente esse progresso, e os números divulgados são um indicativo da robustez do processo de adaptação, apesar da complexidade inerente a mudanças tributárias de tal magnitude. A transparência na divulgação desses dados visa não apenas informar, mas também fomentar a colaboração e o alinhamento de todos os envolvidos no sistema.
Empresas se adequam
O levantamento detalha ainda mais o panorama da adequação entre os estabelecimentos emissores. Das 1.275.356 empresas obrigadas a emitir documentos fiscais no período, 489.326 já destacaram a CBS em todas as suas notas. Outros 365.826 estabelecimentos informaram o tributo em parte das notas emitidas. Somados, 855.152 estabelecimentos, representando aproximadamente 67% do total, já incorporaram a CBS em todos ou em parte de seus documentos. É importante ressaltar que as empresas optantes pelo Simples Nacional não têm a obrigatoriedade de destacar a CBS em 2026, não sendo incluídas neste cálculo.
A distinção entre aqueles que já implementaram a CBS de forma integral e os que estão em fase de adaptação oferece uma perspectiva matizada do processo. Ela reflete a curva de aprendizado e os esforços contínuos das organizações em conformidade com a legislação. A porcentagem de 67% sugere que, embora a maioria esteja se movendo na direção certa, ainda há um segmento de empresas em processo de ajuste, o que é esperado em grandes reformas estruturais. O acompanhamento contínuo desses indicadores é essencial para avaliar a eficácia das medidas de suporte e orientação aos contribuintes.
Por segmentos
A taxa de adequação varia consideravelmente entre os diferentes tipos de documentos fiscais e setores da economia. Os dados da Receita Federal apontam que os setores de transporte, comunicação e varejo lideram em termos de percentuais de emissores que já informam a CBS. No Conhecimento de Transporte Eletrônico (CT-e), por exemplo, 87% dos emissores já destacam a CBS, com 8.124 estabelecimentos informando o tributo em todas as notas e 17.139 fazendo-o parcialmente. <a href="https://www.gov.br/receitafederal/pt-br/assuntos/noticias/2024/janeiro/receita-adia-cronograma-de-destaque-de-impostos-da-reforma-tributaria" target="_blank" rel="noopener">Saiba mais sobre adiamentos da reforma tributária.</a>
A Nota Fiscal Fatura de Serviços de Comunicação (NFCom) registra 82% de adesão, sendo que 1.581 estabelecimentos a fazem em todas as notas e 1.466, em parte. Já a Nota Fiscal de Consumidor Eletrônica (NFC-e), amplamente utilizada no varejo (supermercados, farmácias, restaurantes e postos de combustível), alcança 81% de destaque, com 73.841 emissores com destaque total e 94.827 com destaque parcial. Por fim, a Nota Fiscal Eletrônica (NF-e), predominante em indústrias, atacadistas e distribuidores, apresenta 78% de adesão, com 247.783 estabelecimentos em destaque total e 268.015 em destaque parcial. Esses percentuais consideram tanto os que já destacam a CBS em todas as notas quanto aqueles que o fazem em parte.
Transição gradual
A CBS é um componente central do novo modelo de tributação sobre o consumo introduzido pela reforma tributária, atuando em conjunto com o Imposto sobre Bens e Serviços (IBS) para substituir gradualmente os tributos atuais incidentes sobre bens e serviços. O cronograma de implementação do sistema é cuidadosamente planejado em etapas, visando uma transição suave para empresas e consumidores.
O ano de 2026 marca o período de adaptação e testes das novas regras, com foco nas obrigações aplicáveis aos contribuintes. Em 2027, está previsto o início da cobrança integral da CBS, juntamente com o período de testes do IBS. Entre 2029 e 2032, ocorrerá a redução progressiva do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e do Imposto sobre Serviços (ISS). A previsão é que em 2033 o IBS esteja em plena vigência, consolidando o novo arcabouço tributário. É fundamental destacar que esses prazos são estabelecidos constitucionalmente e não podem ser alterados por decisões administrativas da Receita Federal ou do Comitê Gestor do IBS (CGIBS).
Guia empresarial
As obrigações relacionadas à CBS e ao IBS estão detalhadas nos regulamentos dos tributos e em atos conjuntos da Receita Federal e do CGIBS. As autoridades fiscais orientam as empresas e demais contribuintes a planejar meticulosamente as mudanças necessárias, alinhando-as às suas operações específicas e preparando seus sistemas e processos para atender às novas exigências dentro dos prazos estabelecidos. <a href="#" target="_blank">Confira outras notícias sobre o cenário econômico brasileiro.</a>
Entre os pontos cruciais de atenção para as empresas estão a verificação da compatibilidade de seus sistemas fiscais com a necessidade de informar os novos tributos, o ajuste das rotinas internas de faturamento e emissão de documentos fiscais, e o acompanhamento constante das atualizações sobre as obrigações e prazos divulgados nos canais oficiais da Receita Federal e do CGIBS. A proatividade e o planejamento são essenciais para garantir uma transição bem-sucedida e evitar quaisquer inconformidades fiscais.
A alta taxa de adesão inicial à Contribuição sobre Bens e Serviços (CBS) demonstra um engajamento significativo do setor empresarial brasileiro na adaptação à reforma tributária. Embora os desafios persistam, especialmente para as empresas que ainda ajustam seus sistemas e processos, os dados da Receita Federal indicam uma direção positiva rumo à simplificação e modernização do sistema tributário. O sucesso dessa transição gradual será um marco fundamental para a economia do país, impactando diretamente a competitividade e a eficiência dos negócios. Acompanhar as próximas fases e a atuação dos setores envolvidos será crucial para entender a consolidação dessas mudanças.
Tags:
Mais Recentes
Leia Também
Utilizamos cookies próprios e de terceiros para o correto funcionamento e visualização do site pelo utilizador, bem como para a recolha de estatísticas sobre a sua utilização.