Juros e inadimplência sobem e pressionam famílias brasileiras em agosto
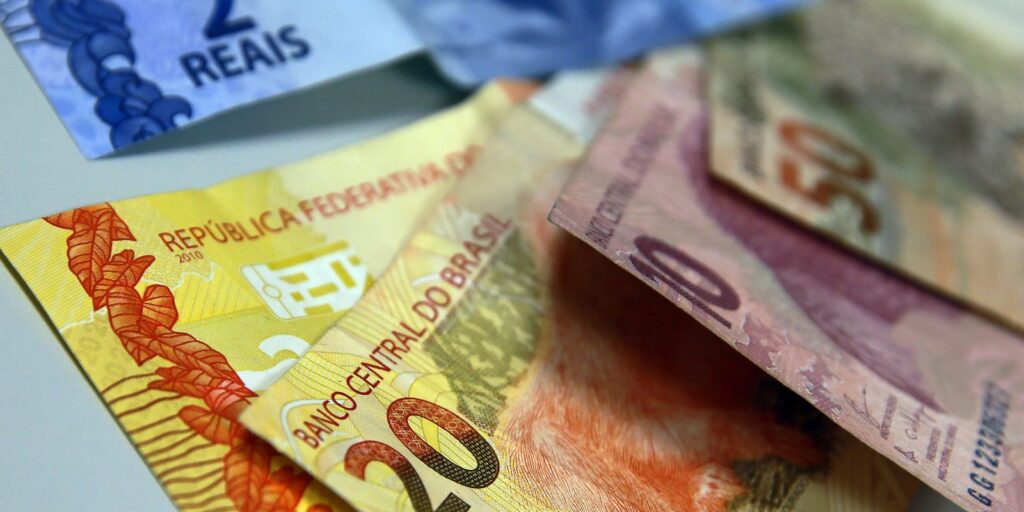
As famílias brasileiras enfrentaram uma escalada nos juros, na inadimplência e no endividamento durante o mês de agosto, conforme as Estatísticas Monetárias e de Crédito divulgadas pelo Banco Central (BC) na última terça-feira (29). Os números acendem um alerta sobre a saúde financeira dos consumidores e o impacto das condições macroeconômicas no cotidiano nacional.
A taxa média de juros do crédito livre para pessoas físicas atingiu um patamar de 61,7% ao ano em agosto. Este índice representa um aumento de 1,4 ponto percentual (p.p.) em relação a julho do mesmo ano e uma elevação de 2,9 p.p. na comparação com agosto do ano anterior, sinalizando uma tendência de encarecimento contínuo do crédito para os consumidores.
Dentre as modalidades que mais contribuíram para essa pressão nos indicadores, destacam-se o cartão de crédito rotativo e o cartão de crédito parcelado, ferramentas financeiras amplamente utilizadas, mas que, ao mesmo tempo, carregam algumas das taxas mais elevadas do mercado. A persistência de juros altos nessas modalidades pode rapidamente comprometer o orçamento familiar.
Considerando o panorama mais amplo que inclui tanto famílias quanto empresas, a taxa média de juros das operações com recursos livres alcançou 48,5% ao ano em agosto. Este valor representa um acréscimo de 0,8 p.p. no mês e de 2,3 p.p. no acumulado de doze meses, evidenciando um ambiente de crédito mais custoso de maneira geral para a economia brasileira.
Em um contraste notável, as empresas observaram uma dinâmica diferente. Para o segmento corporativo, a taxa média de juros foi de 24,2% ao ano, registrando um recuo de 1,0 p.p. no mês e uma queda de 0,7 p.p. em doze meses. Segundo o Banco Central, essa disparidade reflete predominantemente o “efeito taxa”, com reduções significativas nas taxas médias do cartão de crédito rotativo (-26,9 p.p. para empresas), de capital de giro de curto prazo (-4,1 p.p.) e de longo prazo (-1,0 p.p.).
O crescimento do crédito em um cenário desafiador
Apesar do cenário de juros mais elevados, a demanda por crédito pelas famílias brasileiras continuou em ascensão. O saldo das operações de crédito livre destinadas a pessoas físicas atingiu a marca de R$ 2,6 trilhões em agosto, revelando uma expansão de 0,8% no mês e um crescimento robusto de 10,5% no período de doze meses.
Esse crescimento foi impulsionado, principalmente, pelo financiamento de veículos, que permite a aquisição de bens duráveis essenciais, pelo já mencionado cartão de crédito rotativo e pelo crédito consignado para trabalhadores do setor privado. Este último, englobando as operações do Crédito do Trabalhador, destaca-se por oferecer taxas relativamente mais baixas, embora ainda contribua para o endividamento geral.
No que tange às empresas, a taxa média de juros do crédito livre, que ficou em 24,2% ao ano após a queda de 1 p.p. em agosto, acompanhou um saldo de operações que totalizou R$ 1,6 trilhão. Contudo, para este segmento, houve uma leve retração de 0,6% no mês, mas um aumento de 0,5% no comparativo anual, indicando uma recuperação gradual.
O Banco Central apontou que o desempenho do crédito para empresas foi influenciado pela diminuição das operações de capital de giro e pela redução no desconto de duplicatas e outros recebíveis, sugerindo uma possível cautela ou ajuste nas estratégias financeiras do setor produtivo. Isso pode indicar uma menor necessidade de capital imediato ou uma busca por outras fontes de financiamento.
Em sua totalidade, a carteira de crédito livre alcançou R$ 4,1 trilhões em agosto. Esse montante representa um crescimento de 0,2% no mês e de 6,5% em um horizonte de doze meses, refletindo o dinamismo e a complexidade do mercado de crédito nacional, que busca equilibrar o acesso ao financiamento com a contenção dos riscos.
Endividamento e inadimplência em alta
Os dados sobre o endividamento das famílias brasileiras mostram um cenário preocupante. Em julho, o indicador atingiu 49,9%, marcando um aumento de 0,2 p.p. em relação ao mês anterior e de 1,1 p.p. na comparação com o mesmo período do ano passado. Essa elevação sugere que uma parcela maior da renda está sendo utilizada para honrar compromissos financeiros.
Em paralelo, o comprometimento da renda com o pagamento de dívidas permaneceu em 28,7%, estável na análise mensal, mas significativamente 1,4 p.p. acima do registrado um ano antes. Este dado é crucial, pois revela o peso que as obrigações financeiras exercem sobre o orçamento doméstico, limitando o poder de consumo e a capacidade de poupança.
A inadimplência, por sua vez, também exibiu um comportamento de alta. A carteira total de crédito do Sistema Financeiro Nacional (SFN) registrou 5% de atraso em agosto, um avanço de 0,1 p.p. no mês e de 0,9 p.p. em doze meses. Esse panorama indica uma dificuldade crescente dos devedores em cumprir suas obrigações financeiras em todo o país.
Especificamente para as famílias, a taxa de inadimplência alcançou 6% em agosto. Isso representa um aumento de 0,2 p.p. em relação a julho e um expressivo 1,1 p.p. na comparação anual. O aumento da inadimplência entre as pessoas físicas é um reflexo direto do encarecimento do crédito e do comprometimento da renda, que afeta a capacidade de pagamento. Você pode ler mais sobre a economia brasileira em [Mercado eleva projeção de inflação para 4,99% e reduz PIB](https://example.com/noticia-inflacao-pib).
Para as operações com empresas, o indicador de inadimplência manteve-se estável em 3,3%, sugerindo que, apesar dos desafios macroeconômicos, o setor corporativo tem conseguido gerenciar seus compromissos financeiros com maior consistência, ou que os efeitos do aumento dos juros demoram mais a se manifestar neste segmento.
A visão macro do crédito no Brasil
O saldo total das operações de crédito do Sistema Financeiro Nacional (SFN) atingiu R$ 7,4 trilhões em agosto, demonstrando um crescimento de 0,5% no mês. Este montante abrange a vasta gama de empréstimos e financiamentos concedidos por instituições financeiras em todo o país, refletindo a dimensão do mercado de crédito.
As operações destinadas às famílias expandiram 0,8% no período, alcançando R$ 4,7 trilhões, o que ressalta a importância do crédito pessoal e do consumo na movimentação da economia. Em contrapartida, as operações voltadas às empresas apresentaram uma leve redução de 0,1%, fechando em R$ 2,7 trilhões no mês, indicando uma dinâmica distinta entre os setores.
Na análise de doze meses, o crédito total acumulou um crescimento de 9,2%. As operações para pessoas físicas avançaram 10,5%, enquanto as destinadas às empresas cresceram 7,1%. Esses números evidenciam um movimento contínuo de expansão do crédito no Brasil, mesmo diante de variáveis econômicas desafiadoras.
Quando se considera o crédito ampliado ao setor não financeiro, que inclui empréstimos bancários, títulos de dívida e financiamentos externos, o total em agosto foi de R$ 22 trilhões. Este valor equivale a 164,9% do Produto Interno Bruto (PIB) e teve um crescimento de 0,6% no mês e de 11,3% em doze meses, sublinhando a alavancagem da economia.
O crédito ampliado direcionado às empresas somou R$ 7,3 trilhões, correspondendo a 54,6% do PIB, com uma expansão de 1,1% em agosto e de 8,7% na comparação anual. No campo dos agregados monetários, a base monetária manteve-se estável em R$ 432,6 bilhões, enquanto as reservas bancárias cresceram 4,5% e o papel-moeda em circulação recuou 0,5%.
Perspectivas e desafios futuros
O cenário econômico brasileiro em agosto, com o aumento dos juros e da inadimplência para as famílias, aponta para a necessidade de atenção contínua às políticas de crédito e de educação financeira. Embora o crédito continue a fluir e até mesmo a expandir em certos segmentos, o custo desse acesso e a capacidade de pagamento dos consumidores permanecem como pontos críticos para o desenvolvimento econômico.
A divergência nas tendências entre pessoas físicas e jurídicas sugere que os desafios são heterogêneos e demandam abordagens específicas. Enquanto as empresas mostram uma resiliência em suas taxas de juros e inadimplência, as famílias carregam o maior peso do encarecimento do crédito, o que pode impactar o consumo e o bem-estar social a longo prazo.
É fundamental que os cidadãos estejam informados sobre as condições do mercado e as melhores práticas para gerir suas finanças, buscando opções de crédito mais vantajosas e evitando o superendividamento. As instituições financeiras e reguladoras, por sua vez, têm o papel de monitorar o mercado e implementar medidas que garantam um ambiente de crédito sustentável e justo para todos os agentes econômicos. Para mais informações sobre as decisões do Banco Central, acesse [BC reduz juros básicos para 13,75% ao ano](https://example.com/noticia-juros-basicos).
Tags:
Mais Recentes
Leia Também
Utilizamos cookies próprios e de terceiros para o correto funcionamento e visualização do site pelo utilizador, bem como para a recolha de estatísticas sobre a sua utilização.