Deputados admitem rever isenções fiscais caso alíquota do IVA supere 26,5%
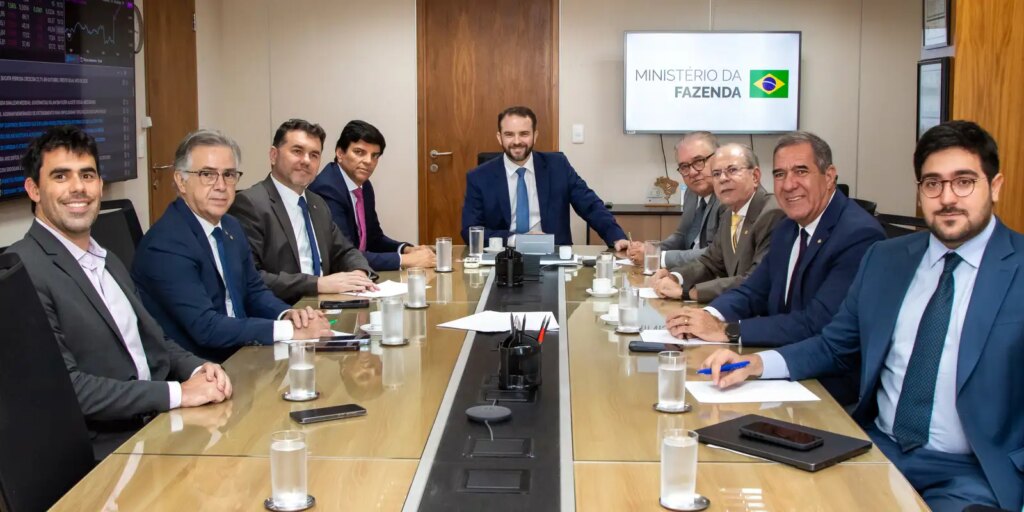
A discussão em torno da regulamentação da reforma tributária no Brasil ganhou um novo capítulo de urgência, com parlamentares sinalizando a possibilidade de revisar os benefícios fiscais concedidos a diversos setores. Essa medida drástica seria considerada caso a alíquota de referência do Imposto sobre Valor Agregado (IVA) – pilar do novo sistema tributário – ultrapasse o limite estabelecido de 26,5%. O alerta foi feito após uma reunião crucial em Brasília com o ministro da Fazenda, Dario Durigan, onde a preocupação com o impacto das exceções tributárias na alíquota geral do novo modelo ficou evidente.
O percentual de 26,5% é o patamar de referência previsto na legislação para o IVA Dual, que é composto pela Contribuição sobre Bens e Serviços (CBS), de competência federal, e pelo Imposto sobre Bens e Serviços (IBS), a ser administrado por estados e municípios. A complexidade de equilibrar as necessidades de arrecadação com a manutenção de um sistema justo e eficiente tem gerado estimativas preocupantes, com projeções indicando que a alíquota final poderia chegar a 30%, caso as isenções não sejam controladas.
Parlamentares consideram revisão de isenções
A revisão de benefícios fiscais surge como uma salvaguarda para evitar que a alíquota do IVA se torne excessivamente onerosa para a maioria dos contribuintes. O presidente da Frente Parlamentar do Empreendedorismo, deputado Joaquim Passarinho (PL-PA), foi enfático ao afirmar que, se a alíquota superar o limite estabelecido, o Congresso terá a responsabilidade de agir. “Nós colocamos a trava, nós estamos trabalhando juntos com o governo para manter os 26,5%. Se isso não for possível, da mesma forma que nós trabalhamos para ter algumas isenções, nós vamos ter a responsabilidade de tirar algumas isenções para que a gente possa trazer a 26,5%, porque a lei assim manda”, declarou o parlamentar após o encontro.
Esse posicionamento reflete uma preocupação generalizada de que um número excessivo de exceções e regimes diferenciados possa comprometer a simplicidade e a neutralidade almejadas pela reforma, resultando em uma carga tributária maior para os setores não beneficiados. A busca por um equilíbrio entre a necessidade de simplificar e a pressão por manter vantagens específicas tem sido um dos maiores desafios do processo de regulamentação.
A pressão crescente sobre a alíquota
A discussão sobre a necessidade de rever isenções ganhou força após a divulgação de novas estimativas. Em 28 de outubro, o Tribunal de Contas da União (TCU) projetou uma alíquota de 11,35% para a CBS, valor que se mostrou superior aos 9,21% considerados anteriormente pelo Comitê Gestor do IBS. Essa diferença, aparentemente pequena, tem um impacto significativo, pois cada ponto percentual nas alíquotas de referência da CBS e do IBS contribui para a elevação da alíquota geral do IVA Dual.
As reduções e isenções concedidas a determinados produtos e serviços, embora visem proteger setores específicos ou estimular certas atividades econômicas, resultam em uma diminuição da arrecadação potencial do novo sistema. Para compensar essa perda e preservar a receita prevista para estados e municípios, uma alíquota maior torna-se necessária para os demais contribuintes. O deputado Augusto Coutinho (Republicanos-PE) reforçou a postura de revisão: “Essa discussão de que vamos ter o maior imposto do mundo, que vai para 30%, é conversa. Se isso vier a chegar e ser apurado que vai passar dos 26,5%, o governo imediatamente manda o projeto de lei para a Câmara dos Deputados para rever benefícios que foram dados durante a reforma”, afirmou, mostrando a determinação em manter o limite.
Cronograma da reforma: sem adiamentos
Apesar dos intensos debates sobre a alíquota e as isenções, os parlamentares garantiram que não há, no momento, negociações com o governo para adiar a implementação da reforma tributária. A Contribuição sobre Bens e Serviços (CBS), que substituirá o PIS e a Cofins, tem seu início previsto para 1º de janeiro de 2027, um prazo que o governo parece determinado a cumprir. Essa manutenção do calendário é um ponto de firmeza em meio à complexidade da transição.
Joaquim Passarinho destacou que a possibilidade de adiamento não foi sequer discutida na reunião com o ministro Durigan e que recebeu a mesma sinalização da presidência da Câmara. “Não há nenhuma conversa. O presidente da Câmara e o presidente do Senado conversaram já com o ministro (Durigan). O presidente da Câmara me disse hoje: não é ideia nenhuma que a gente tenha adiamento”, reiterou o deputado, sinalizando uma frente unida entre Executivo e Legislativo quanto ao prazo.
Compromisso com o avanço
O deputado Cláudio Cajado (PP-BA) também reforçou a intenção do governo em manter o cronograma, enfatizando a objetividade do ministro Durigan. “O ministro Dario Durigan foi extremamente objetivo em afirmar categoricamente que o governo vai avançar com a reforma tributária”, disse Cajado. Ele acrescentou que o presidente do Senado, Davi Alcolumbre (União-AP), está comprometido com a votação da alíquota da CBS e que o presidente da Câmara, Hugo Motta (Republicanos-PB), pretende avançar na análise da medida provisória que estabelece critérios para o Imposto Seletivo assim que um relator for designado. “Nós saímos daqui muito satisfeitos. O comprometimento e o compromisso do ministro da Fazenda e do conjunto do governo é de efetivamente iniciar a implantação da nova tributação no País a partir de janeiro de 2027”, concluiu Cajado.
Testes e adaptação: o debate em curso
A manutenção do calendário de implementação, contudo, ocorre em meio a pedidos de entidades empresariais e especialistas para ampliar o período de testes do novo sistema e adiar a cobrança efetiva da CBS para 2028. Entre os defensores dessa mudança está Bernard Appy, ex-secretário extraordinário da Reforma Tributária, que argumenta a necessidade de mais tempo para as empresas se adaptarem às novas regras e aos complexos sistemas de apuração. Essa transição exige não apenas conhecimento das novas normas, mas também investimentos em tecnologia e treinamento de pessoal.
A Confederação Nacional da Indústria (CNI) também se manifesta a favor de dedicar o ano de 2027 inteiramente a testes e ajustes. Segundo a entidade, uma parcela significativa das empresas brasileiras ainda enfrenta dificuldades para cumprir as exigências operacionais da reforma, e um período de adaptação mais longo seria crucial para evitar disrupções econômicas. No entanto, o ministro Dario Durigan, em ocasiões anteriores, descartou a mudança do cronograma, indicando a firme intenção do governo de manter o início da implementação em janeiro de 2027, o que reforça a urgência das discussões sobre a alíquota do IVA e as isenções.
A complexa engrenagem da reforma tributária continua a ser ajustada, com os deputados em um papel central na busca pelo equilíbrio entre a simplificação do sistema, a garantia da arrecadação e a mitigação dos impactos sobre a economia. A decisão de rever benefícios fiscais, se a alíquota do IVA ultrapassar o patamar de 26,5%, demonstra a seriedade com que o Congresso Nacional trata a implementação de um dos projetos mais ambiciosos das últimas décadas no Brasil, sempre com o objetivo de assegurar um futuro fiscal mais previsível para o país. <a href="[link interno para outras notícias sobre a reforma tributária]" target="_blank" rel="noopener">Confira outras análises sobre os desdobramentos da reforma tributária.</a>
Tags:
Mais Recentes
Leia Também
Utilizamos cookies próprios e de terceiros para o correto funcionamento e visualização do site pelo utilizador, bem como para a recolha de estatísticas sobre a sua utilização.